普考會計 考古題
收錄 普考會計歷屆試題 497 題,100% 附詳解。在 App 免費練完整題庫,錯題自動排複習。
題目來源:考選部公開試題(民國 105–115 年)
先試做 3 題
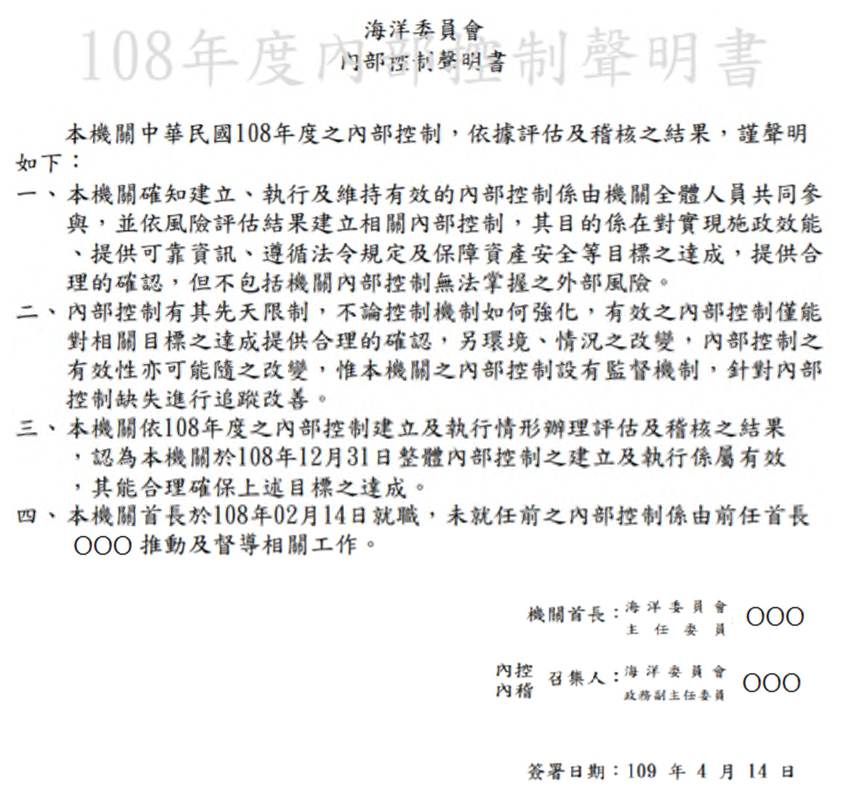
下列係海洋委員會於網站公開之 108 年度內部控制聲明書,如以整體內部控制之有效程度觀察,該聲明書屬何種類型?
看詳解
正確答案:A
圖中聲明書第三點寫明,經評估及稽核結果,「本機關於 108 年 12 月 31 日整體內部控制之建立及執行係屬有效,其能合理確保上述目標之達成」,並未列出任何重大缺失或改善說明,屬於「有效」類型。依政府內部控制聲明書簽署作業要點,「部分有效」的聲明書會寫「僅能合理確保部分內部控制目標之達成」,「少部分有效」則寫「難以合理確保」,兩者都要揭露重大缺失;「少部分無效」不是要點中的類型。
不動產、廠房及設備於認列後之衡量模式有成本模式與重估價模式,下列敘述何者正確?
看詳解
正確答案:A
IAS 16 規定企業應就每一類別的不動產、廠房及設備選擇成本模式或重估價模式,並適用於該類別的全部項目;不同類別可以採不同模式,因此「企業可針對不同類別中之全部不動產、廠房及設備採取不同的衡量模式」正確。
其他敘述的錯誤:
- 重估價的頻率取決於公允價值變動程度,只需定期進行,確保帳面金額與公允價值無重大差異,不要求每年執行。
- 同一類別內的項目應同時重估,但不同類別不需選在同一天。
- 重估減值原則上認列為損益,只有在沖減該資產先前累積的重估增值範圍內才列入其他綜合損益。
依中央政府普通公務單位會計制度之一致規定,丙機關 X1 年度購置材料一批 120 萬元,提供當年度 A 計畫使用 70 萬元,賸餘材料留供 X2 年度 B 計畫使用 50 萬元,上述材料使用時,丙機關應作之分錄包括下列何者?
看詳解
正確答案:C
依預算法第 72 條,會計年度結束後未使用的經費應即停止使用。丙機關 X1 年度以當年度預算購置、未配合計畫辦理保留的賸餘材料 50 萬元,於 X2 年度供 B 計畫使用時,等同由 X2 年度的預算支應這部分材料,因此依主計總處分錄釋例,應將其價款以本年度預算數辦理繳庫,作「借:繳付公庫數 50 萬元,貸:公庫撥入數 50 萬元」,同時另作支出與材料減少的分錄。X1 年度 A 計畫使用的 70 萬元是當年度預算支用,不涉及繳庫;120 萬元的整批購置也不是在領用時作繳庫分錄。
行政院每年度均提出各該年度總預算,並提出執行期間為 112 年度至 114 年度之災後重建特別預算,以及 114 年度振興經濟特別預算,請問行政院對於 112 年度至 114 年度之預算執行,共應編造幾次總決算、年度會計報告及特別決算?
看詳解
正確答案:A
總決算每一會計年度辦理一次,112 至 114 年度共 3 次。特別預算於執行期滿後編造特別決算:災後重建特別預算與 114 年度振興經濟特別預算各編一次,共 2 次。
跨越兩個年度以上的特別預算,須由主管機關分年編送年度會計報告。災後重建特別預算執行 3 個年度,112、113 年度各編送年度會計報告,114 年度執行期滿即編特別決算,故為 2 次;振興經濟特別預算只有一個年度,無須編送年度會計報告。答案為「總決算 3 次、年度會計報告 2 次、特別決算 2 次」。
甲公司與乙公司皆產銷電腦鍵盤,甲公司單位產品成本$20,變動成本占 40%。乙公司單位產品成本$10,變動成本占 60%,二公司產品訂價皆採成本加成訂價法。甲公司採全部成本(full cost)而非變動成本(variable cost)加成訂價,最可能的原因是下列何者?
看詳解
正確答案:D
變動成本加成以較低的變動成本為基礎,業務員面對殺價時容易把價格壓到只略高於變動成本,長期無法回收固定成本。甲公司固定成本占單位成本 60%,比重很高;業務員在競價中削價的力道愈強,公司愈需要以全部成本為加成基礎,讓報價底線涵蓋固定成本,避免過度降價。
產能利用率較低時,反而較有理由以變動成本為底線爭取訂單;甲公司的變動成本比重是 40%,低於乙公司的 60%;單位成本高低本身也不是選擇加成基礎的理由。
依據審計準則 706 號(原審計準則公報第六十號)「查核報告中之強調事項段及其他事項段」,下列何者非屬會計師可於查核報告中納入強調事項段之情況?
看詳解
正確答案:A
本題為反向題。「對以前年度財務報表所表示之意見已予更新,且與前期所表示者不同」時,會計師應在其他事項段說明更新意見的實質理由,因為它涉及查核工作與查核報告本身,而非財務報表已列報的內容,故不屬強調事項段。其餘三項——前期報表因重大不實表達而重編、對財務狀況有重大影響的災害、重大訴訟或監管措施結果的不確定性——都是財務報表已適當列報或揭露、且對使用者理解報表極為重要的事項,正是可納入強調事項段的情況。
題庫內容
| 科目 | 題數 |
|---|---|
| 會計學概要 | 138 |
| 政府會計概要 | 140 |
| 會計法規概要 | 60 |
| 成本與管理會計概要 | 79 |
| 審計學概要 | 80 |
| 合計 | 497 |
另含共同科目:國文、法學知識、英文。
免費練完整 497 題
普考會計